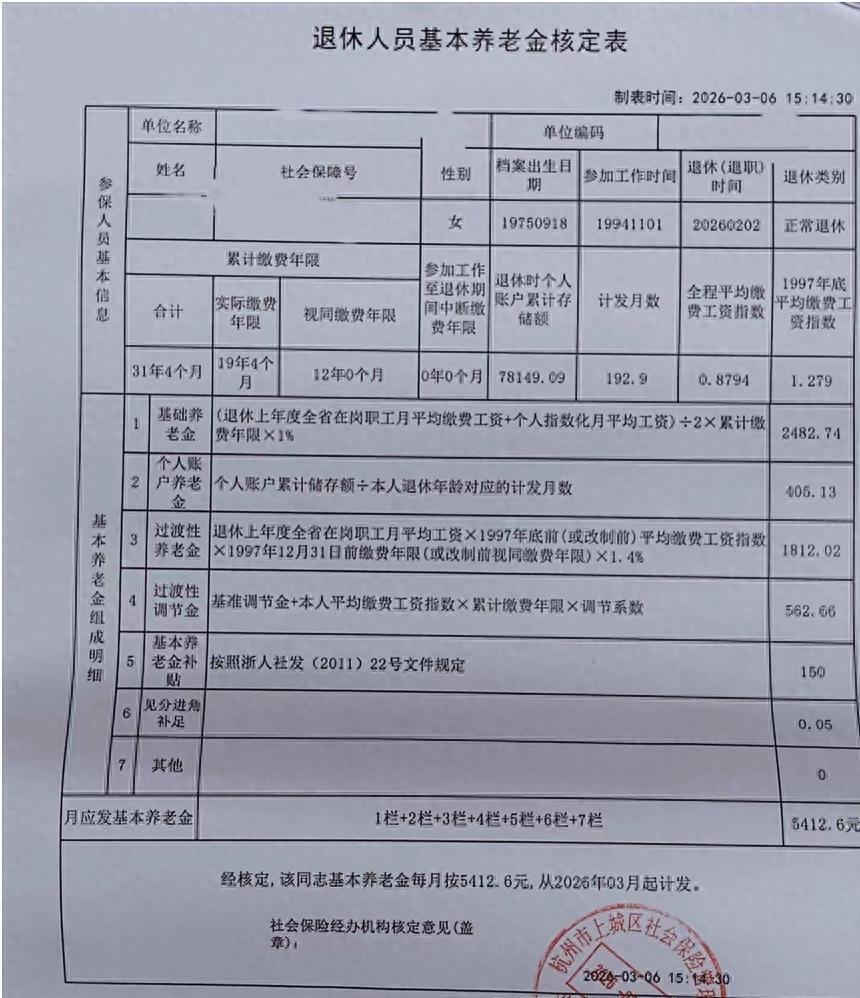
很多人查看自己的社保账户时,看到里面只有几万块钱,立马就开始为退休生活感到焦虑。 但这位杭州大姐的退休单直接打破了这种刻板印象。 她50.42岁退休,31.33年的工龄,个人账户里累计只有7.8万元。 按照常规算法,分摊到192.9个月的计发月数,她每个月只能从自己的账户里领出405.13元。 这点钱在杭州连房租都不够付,但神奇的是,她最终到手的养老金高达5412.6元。
这笔钱到底是怎么凭空变出来的? 我们把她的养老金核定单掰开揉碎了看,背后全是国家政策和地方红利在发力。 她的5412.6元由五部分组成:基础养老金2482.74元,个人账户养老金405.13元,过渡性养老金1812.02元,过渡性调节金562.66元,再加上150元的基本养老金补贴和0.05元的见分进角。 从占比来看,基础养老金占了45.87%,是个绝对的大头;而她自己攒下的个人账户养老金只占可怜的7.48%。
真正让她实现养老金逆袭的,是那笔高达1812.02元的过渡性养老金,这部分占比达到了33.48%。 为什么会有这么多? 核心在于她踩中了时代的红利。 这位女工1975年出生,1994年11月刚满19岁就参加了工作。 在1996年社保制度全面建立之前,她有将近12年的“视同缴费年限”。 那个年代的人讲究“干一行爱一行”,她在1997年底的平均缴费工资指数甚至达到了惊人的1.279,这意味着她当时的收入远超社会平均水平。
除了早年的高指数和长长的工龄,浙江这个地方的政策“大礼包”也功不可没。 别的省份退休人员可能只有基础和个人账户两部分,但她还能额外拿到562.66元的过渡性调节金和150元的固定补贴。 这两项浙江专属的福利加起来超过了700元,直接把她的养老金档次拉高了一个层级。 如果按照她31.33年的工龄来折算,相当于每工作一年,每月就能换来近180元的退休收入。
那么在杭州,每月5412.6元到底算什么段位? 我们拿真实的数据来锚定一下。 2025年浙江省企业退休人员的平均养老金大概在3850元上下,而杭州由于经济体量大,企业退休平均养老金约为4566元。 这意味着这位女工的5412.6元,不仅远远甩开了全省和全市的平均线,更是直接冲进了杭州企业退休群体的中上游。 所以,别再觉得企业普通女工退休只能拿两三千块钱,这5412元在杭州绝对算得上是一份体面的收入。
有了这笔钱,一个单身老人在杭州的生活不仅不用看子女脸色,甚至还能活出松弛感。 每个月的菜钱和水电燃气费控制在1500元以内绰绰有余。 杭州的医保报销比例不错,哪怕有点高血压、糖尿病等慢性病,每月留出1000元买药和常规体检也完全能兜住健康风险。 剩下的两千多块钱,完全可以自由支配。 想吃什么买什么,换季了买件新衣服,周末和老同事去周边转转,这种“手里有粮、心里不慌”的底气,是多少钱都买不来的尊严。
透过这位杭州大姐的案例,其实能给当下正在交社保的年轻人三点极度接地气的启发。 第一,千万别小看工龄的连续性。 她从19岁一直干到50岁,中间没有动不动就裸辞断缴,这31年多的工龄就像酿酒一样,时间越久,后劲越大。 第二,不要陷入“个人账户余额焦虑”。 只要你老老实实交够年限,国家统筹的基础养老金和地方的调节金,才是你晚年真正的护城河。
与其每天盯着手机软件测算自己退休能拿多少钱,不如稳住当下的工作,保证社保不断档。 现在的年轻人动辄想躺平,或者热衷于搞灵活就业单交养老,往往忽略了这种长线稳定缴费的巨大复利效应。 当然,这也不禁让我们思考一个问题:同样是辛辛苦苦工作三十年,为什么有的人个人账户里有二三十万,最后算出来的养老金反而没有这位大姐高? 这背后折射出的,其实是体制内外、甚至不同区域之间养老金计算结构的巨大差异。
看着这位大姐50岁就能带着5412元的月薪开启安逸的退休生活,再看看当下很多年轻人996熬秃了头,却依然对未来养老充满恐慌。 这其实引出了一个极其现实且扎心的话题:在如今这个时代,到底每个月攒下多少钱,才能真正抵消掉我们对年老体衰的恐惧? 如果是你,你觉得在杭州这样的新一线城市,每月多少养老金才能让你有安全感?
盈富优配提示:文章来自网络,不代表本站观点。